La prima de riesgo francesa supera los 100 puntos básicos por primera vez desde 2012
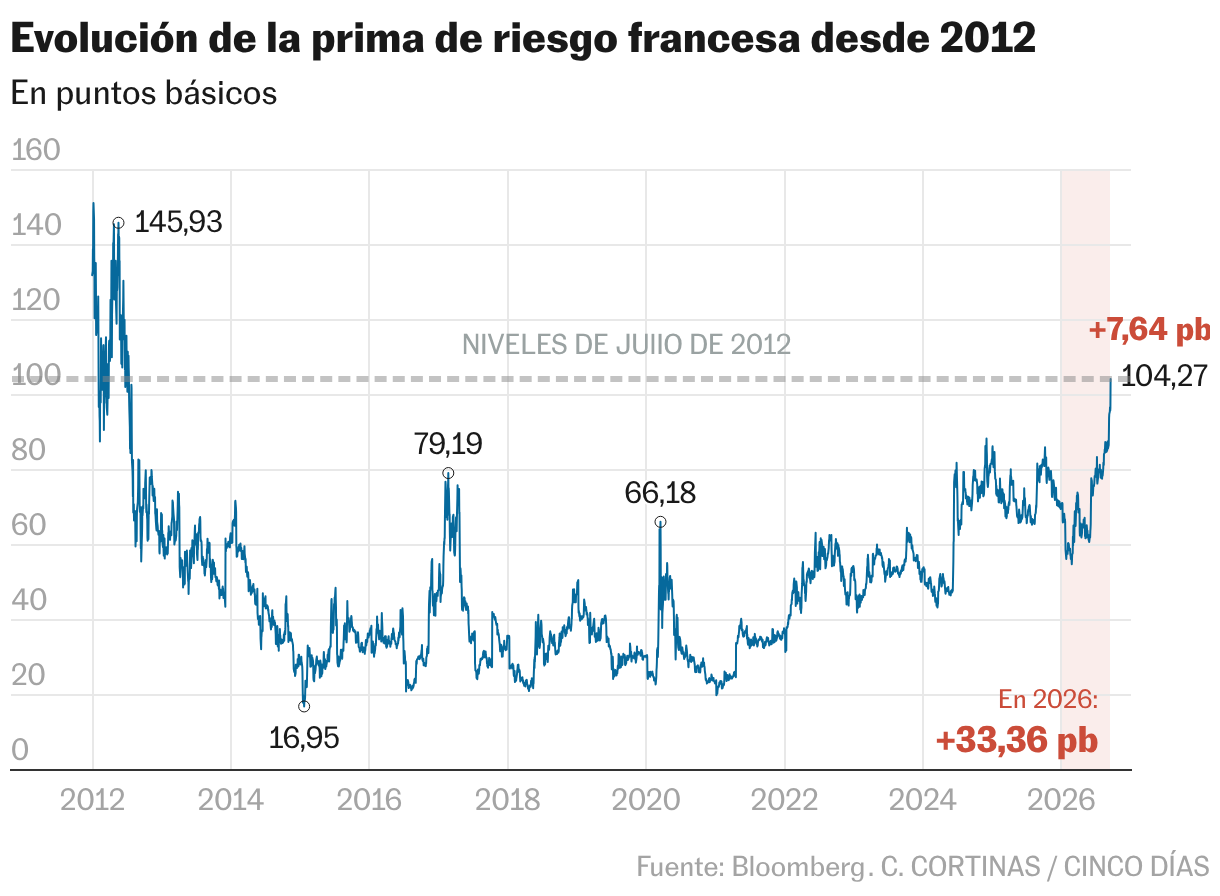
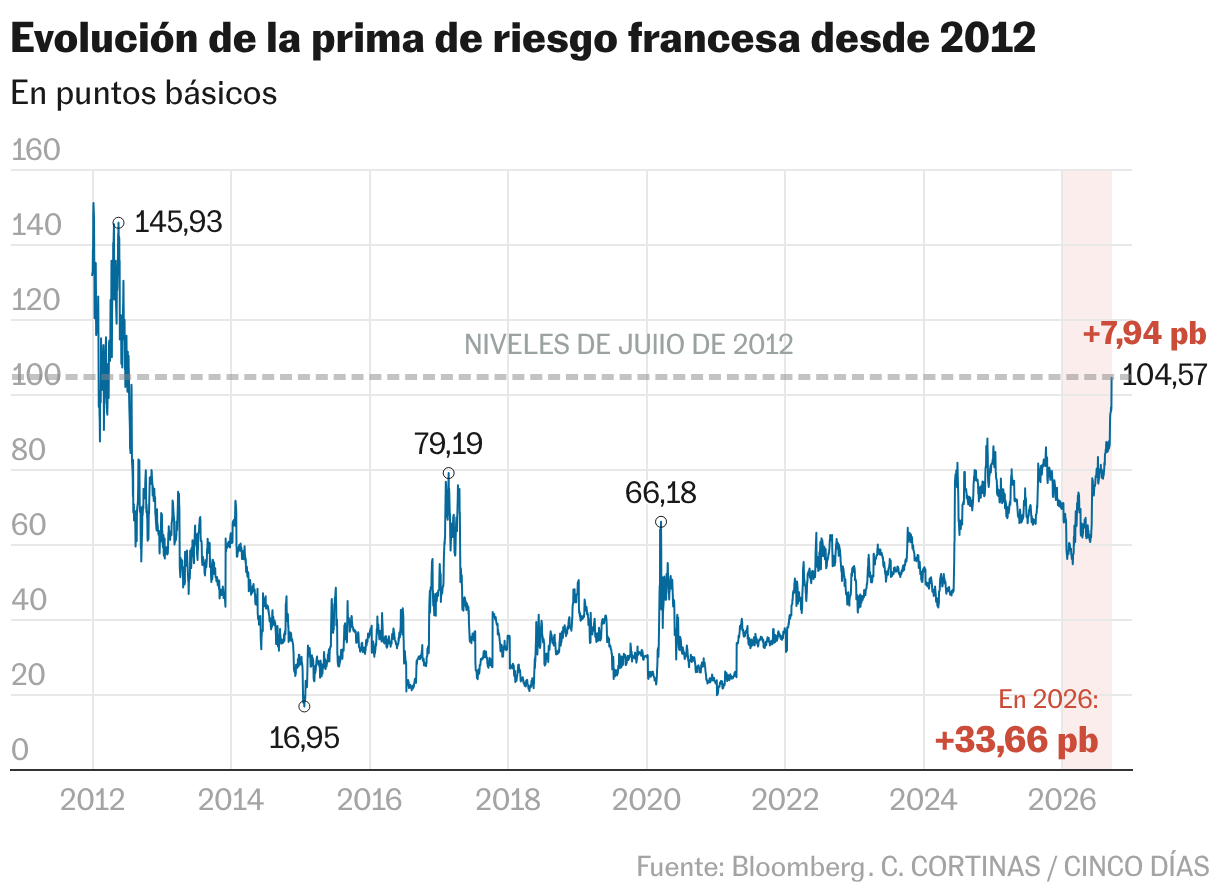
El repunte de las rentabilidades de la deuda soberana ante una inflación que se prevé siga elevada durante más tiempo del previsto está trastocando las cuentas públicas de los Estados, castigando en mayor medida a los eslabones débiles. Es el caso de Francia, cuya Francia llevan a su prima de riesgo, el sobrecoste que el mercado le exige frente a Alemania, a superar por primera vez en 14 años los 100 puntos básicos ante las crecientes dudas sobre su elevado déficit público después de que el Gobierno galo haya elevado su estimación de déficit público para este año por encima de lo previsto anteriormente.
El contexto es complicado para todos los mercados de deuda, con el bono español a 10 años en el nivel más alto desde 2013, después de haber tocado el 4%, el estadounidense en máximo desde 2007 (porencima del 5%) y el japonés en cifras del siglo XX. A la escalada de los precios energéticos, con un barril de petróleo por encima de los 100 dólares por la ausencia de una solución al conflicto en Oriente Próximo, se añade la determinación mostrada por los países para contener los déficits presupuestarios.
La perspectiva de las próximas elecciones presidenciales está agravando el castigo para la deuda francesa, que desde 2024 ya paga más que España para colocar en el mercado sus bonos. La crisis política que zarandea el país desde las elecciones europeas de aquel año, y una Asamblea fuertemente dividida que vislumbra ya la cercanía de las elecciones presidenciales del próximo mes de abril, hacen que los inversores exijan cada vez más a la deuda del país, pues la perspectiva de un presupuesto equilibrado es, cada vez más, una quimera.
Los expertos, de hecho, son pesimistas, el nivel de 100 puntos básicos podría seguir elevándose. Los estrategas de tipos de Société Générale consideran que un diferencial de 120 puntos básicos está “al alcance”, especialmente si aumenta la incertidumbre política, según recoge Bloomberg.
La presión está ahora en la negociación de los presupuestos de este año después de que el primer ministro francés, Sébastien Lecornu, anunciara este jueves que el déficit público previsiblemente se situará a cierre de este año en el 5,4% del PIB por el menor crecimiento económico y el aumento de costes financieros, por encima del 5% previsto. Para el próximo ejercicio, anunció un recorte del gasto público de 54.000 millones de euros en 2027 para reducir el déficit del país. Recortes con los que prevé reducir el déficit público al 5% del PIB, incluido el gasto en defensa, que Lecornu ha reconocido que suponen un riesgo político y que amenazan con una nueva oleada de manifestaciones a las puertas de los comicios.
Además, los dos partidos que competirán a izquierda y derecha por el Elíseo no comparten la preocupación de Macron y Lecornu por el déficit público. Por un lado, la líder ultraderechista Marine Le-Pen, que según los últimos sondeos sería la candidata más votada en una primera vuelta y se impondría en la segunda vuelta, propuso el pasado fin de semana un recorte de impuestos y una bajada de la edad de jubilación. Es decir, menos ingresos públicos y más gasto. El candidato izquierdista, Jean-Luc Mélenchon, por su parte, ha propuesto una quita o una moratoria de la deuda francesa en manos del BCE como solución a los problemas financieros del país. La propuesta recibió un furibundo rechazo tanto desde el Fráncfort (se pronunciaron Christine Lagarde y Joachim Nagel, presidente del Bundesbank) como por parte de destacados economistas, tales como Olivier Blanchard.
Para Afonso Borges, investigador de Renta Fija de Julius Baer, el riesgo político francés seguirá siendo una fuente importante de volatilidad durante algún tiempo, pero el deterioro significativo del panorama fiscal ya está descontado en la cotización de los bonos galos. En su opinión, “la curva francesa ofrece ahora rendimientos superiores a los de Italia, a pesar de que Francia cuenta con una calificación crediticia sustancialmente mejor. Esto sugiere que, para que se produzca un comportamiento relativo desfavorable y sostenido, los resultados fiscales tendrían que decepcionar unas expectativas que ya son pesimistas”.
De igual forma, la presión se extiende a la renta variable francesa. El índice Cac cede un 0,9% en el año frente al repunte del 3,5% del Dax alemán o el 12,8% del Ibex 35. Los analistas de Citi estiman que la volatilidad seguirá presionando a la Bolsa gala de cara a las elecciones presidenciales, ya que estiman que la renta variable francesa suele registrar más volatilidad y quedarse rezagada frente a sus homólogas europeas en torno a citas electorales clave. Además, consideran que las cotizadas francesas incorporan prima de riesgo político mayor que el resto de Bolsa europea.


