El Banco de España mejora la previsión de crecimiento hasta el 2,6% para 2026, pero alerta de un duro repunte de la inflación
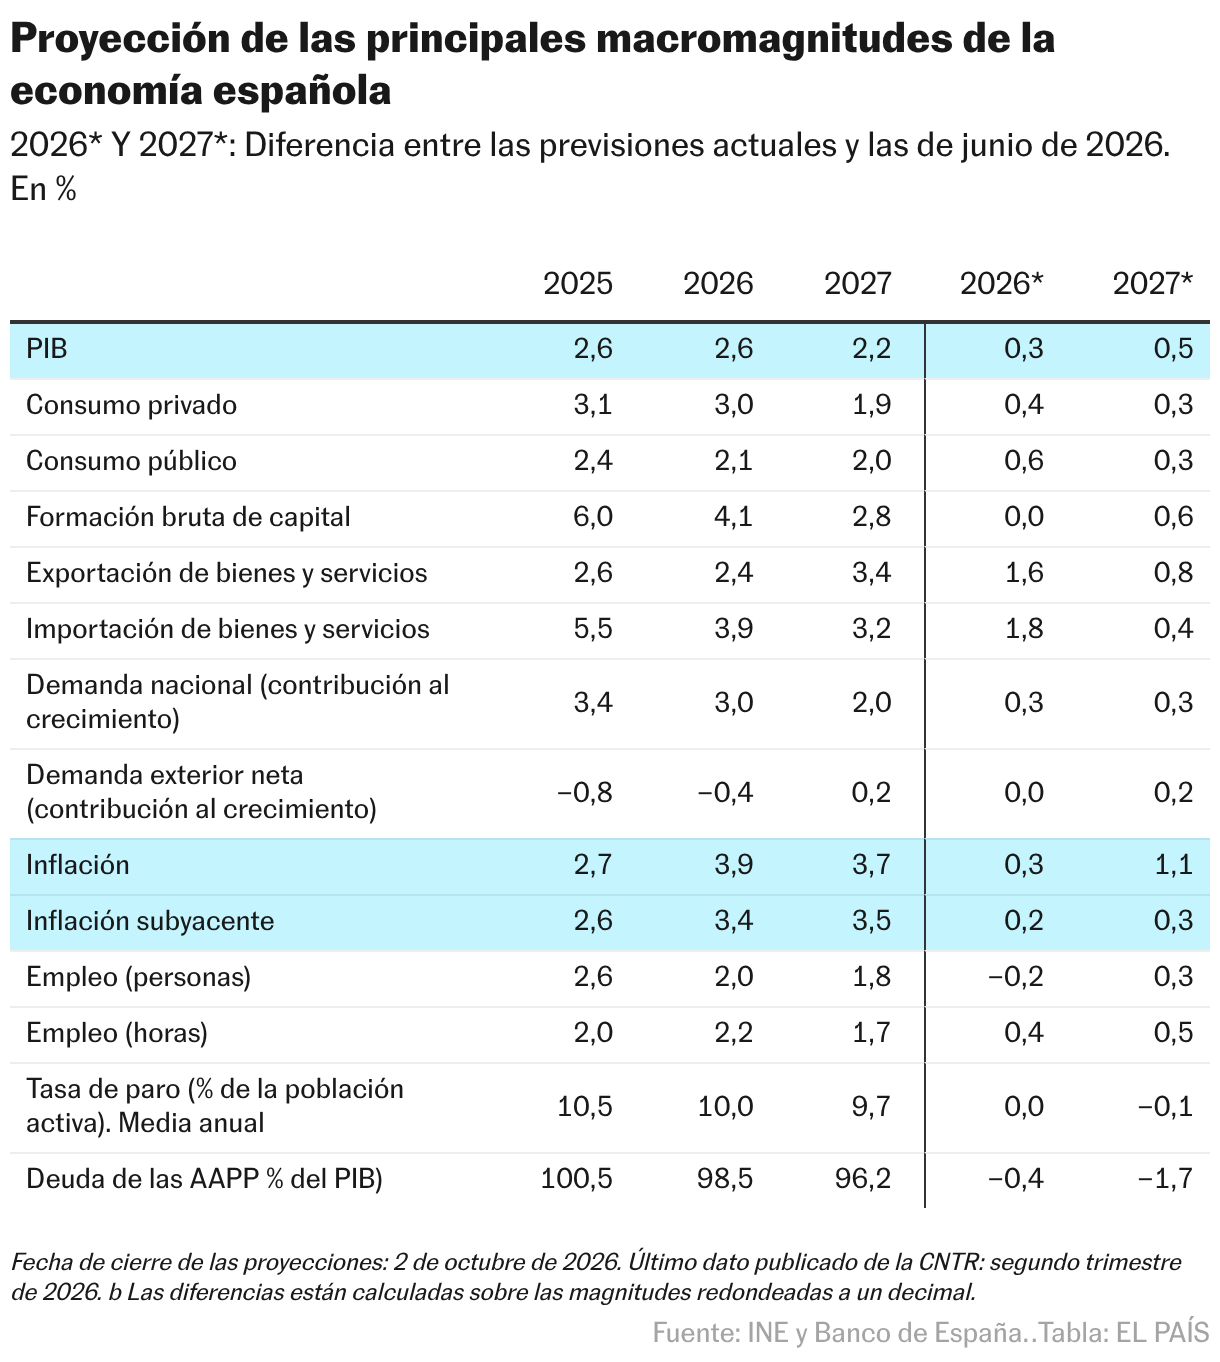
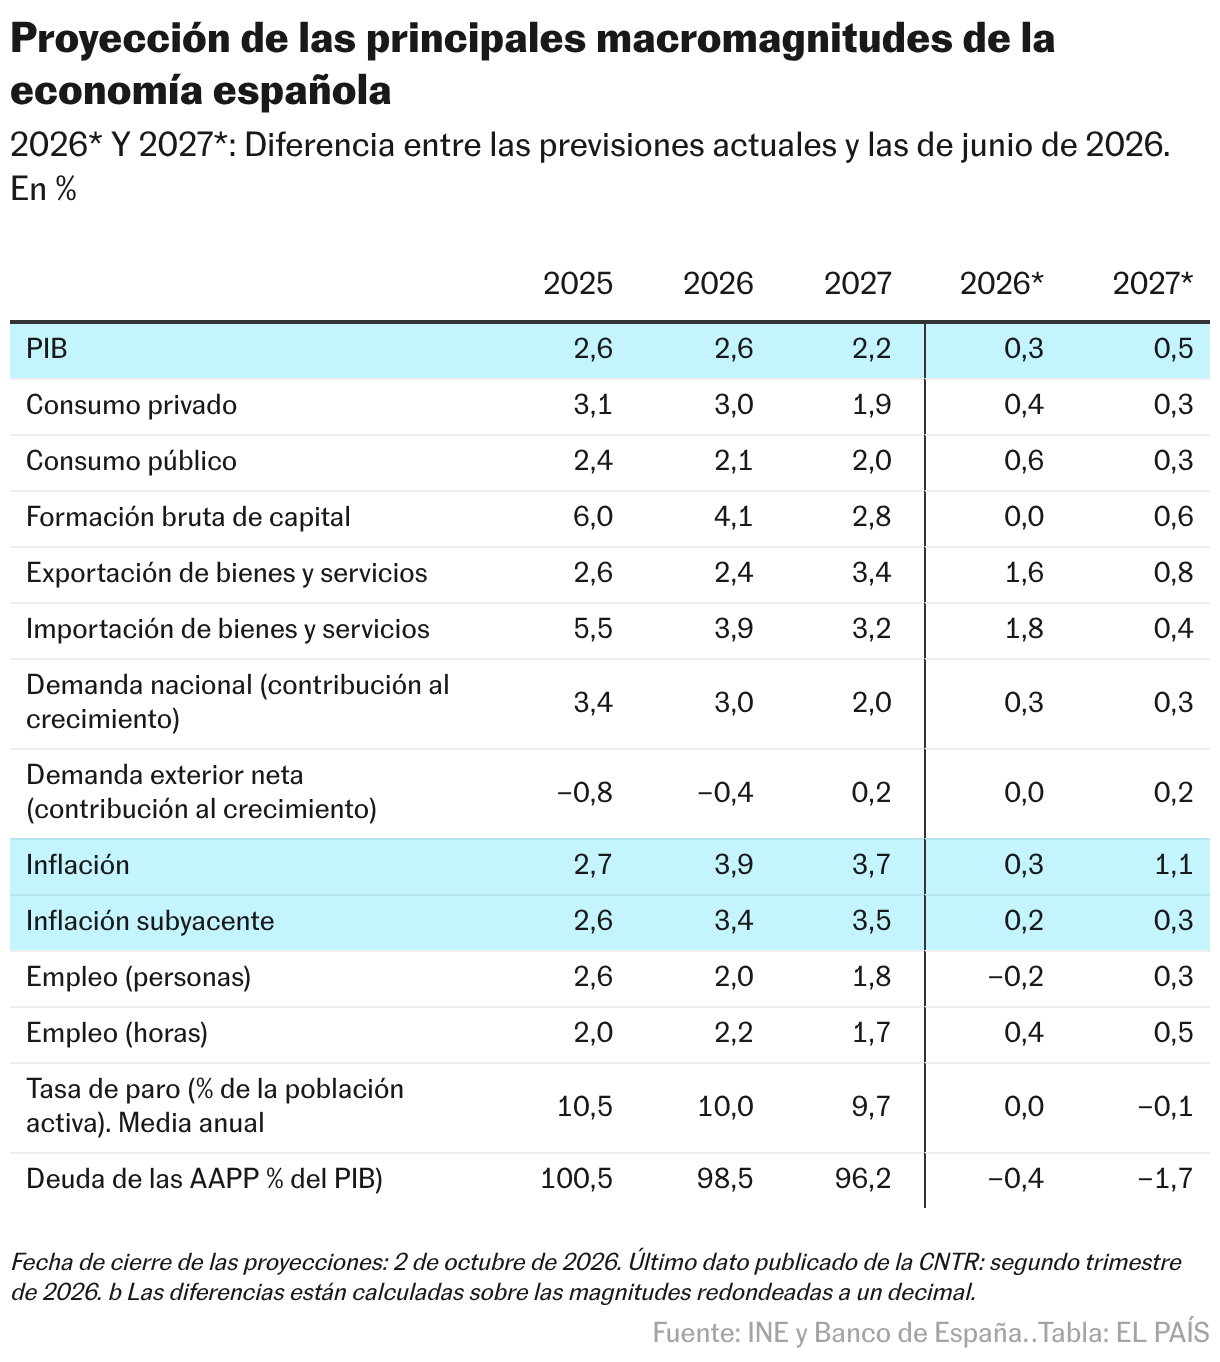
La economía española se enfrenta a los intensos vientos en contra con una resiliencia más que notable que ha llevado al Banco de España a revisar al alza sus previsiones de crecimiento. El organismo regulador ha presentado este viernes sus proyecciones macroeconómicas en las que estima un avance del Producto Interior Bruto (PIB) del 2,6% para 2026 y del 2,2% para 2027. Esto supone una mejora de tres y cinco décimas, respectivamente, sobre las estimaciones hechas en junio.
La revisión al alza de la actividad nacional, que coincide con la última estimación del Gobierno, está condicionada al vigor de la demanda interna, liderada por el consumo de las familias, así como al fuerte dinamismo del mercado de trabajo, a un alto crecimiento demográfico impulsado por los flujos migratorios y al buen comportamiento del sector exterior. El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% —muy por encima de su promedio histórico— y la fortaleza del crédito al consumo, factores que, según el organismo, “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.
La mayor advertencia del Banco de España proviene precisamente de las presiones inflacionistas y anticipa un repunte pronunciado de los precios que podría complicar el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto porcentual respecto al año previo. El encarecimiento de la cesta de la compra se debe, casi en su totalidad, al impacto negativo de los mercados energéticos a raíz del conflicto en Oriente Próximo. El cierre del estrecho de Ormuz ha encarecido el petróleo y el gas natural, trasladándose al precio de la electricidad y presionando al alza el sector servicios.
De cara a 2027, las proyecciones apuntan a que, lejos de disiparse, la presión sobre el IPC se mantendrá. En consecuencia, la proyección es que la tasa media se sitúe en el 3,7%, es decir, 1,1 puntos porcentuales más de lo proyectado hasta ahora. La cifra está condicionada al fin del escudo anticrisis (con la retirada de las rebajas del IVA en la electricidad, descuentos a los carburantes e impuestos especiales) y la caducidad de los descuentos al transporte público. No será hasta que se relaje la crisis energética y se modere la demanda interna cuando los precios empiecen a contenerse.
La inflación subyacente —que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra— experimentará un comportamiento similar, escalando hasta el 3,4% en 2026 y al 3,5% en 2027. Son dos y tres décimas más, respectivamente, de lo previsto hace unos meses y refleja hasta qué punto la demanda interna y los costes de producción están afectando al conjunto de la economía.
España sufre un encarecimiento del coste de la vida superior a la media europea. En concreto, “entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos porcentuales para la inflación general y en 0,8 puntos porcentuales para la subyacente”, se lee en el informe.
Desde el estallido del conflicto en Oriente Próximo, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos porcentuales para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta en esa ecuación el comportamiento económico general, con España multiplicando por más de dos el crecimiento del conjunto de Europa en los últimos años.
La vivienda, el otro escollo
El informe destaca que la inversión residencial en España avanza a un ritmo más lento del previsto, lastrada por problemas que van desde la tramitación de nuevas promociones hasta la falta de trabajadores y de suelo disponible en las zonas donde más se necesita vivienda. La construcción de nuevas casas tampoco está siguiendo el ritmo de creación de hogares registrado desde 2021. Los expertos del organismo señalan que la ejecución de los visados de obra nueva se ha ralentizado y ha caído la proporción de viviendas que llegan a terminarse. Los promotores afrontan además dificultades para obtener acceso y conexión a la red eléctrica, y a ello se suma la lentitud de los trámites urbanísticos municipales.
El desfase entre las viviendas que se inician y las que finalmente se entregan constituye, en su opinión, el verdadero cuello de botella de la inversión residencial. Aunque las obras iniciadas han repuntado levemente hasta el entorno de las 140.000 anuales, el volumen de inmuebles terminados permanece estancado por debajo de las 90.000 unidades, según explica la entidad. Como el período medio de ejecución y tramitación de una promoción oscila entre dos años y medio y tres años, la institución advierte de que el paulatino aumento de la actividad promotora no empezará a arrojar oferta al mercado hasta 2027 o 2028, y siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado, que podría escalar de las 750.000 unidades actuales hasta el millón de viviendas.
El resultado es, en cualquier caso, una brecha persistente entre las viviendas que se construyen y las que necesita la población. Esa escasez está contribuyendo a mantener la presión sobre el mercado inmobiliario y a elevar los precios de la vivienda, tanto en propiedad como en alquiler.
Pero el Banco de España espera que la inversión residencial cobre fuerza en 2027, a medida que continúe el crédito bancario a los promotores, avance la construcción de vivienda protegida con fondos públicos y aumente el número de viviendas iniciadas desde 2024. “No obstante, esta evolución futura se encuentra condicionada por la persistencia de restricciones de naturaleza estructural, como son la insuficiencia de mano de obra, la lentitud de los desarrollos urbanísticos o la escasez de suelo finalista”, se lee en el informe.
Ayudas anticrisis y déficit
Los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por la coyuntura internacional no están siendo inocuos. Las estimaciones del organismo apuntan a que el conjunto de los tres planes de choque supondrá un coste equivalente al 0,52% del PIB hasta finales de año. La cifra, aunque puede parecer pequeña, en realidad sitúa a España entre los países que más han desembolsado en ayudas anticrisis. En una perspectiva internacional, la media apenas es del 0,1%.Este desembolso se ha trasladado al déficit público y, en consecuencia, el organismo estima que el coste del escudo social añadirá tres décimas al déficit de las Administraciones Públicas en 2026, y dos décimas en 2027.
El organismo insiste en que, aunque la expansión de la economía genera un aumento en los ingresos del Estado, su impacto positivo queda neutralizado por el coste de las ayudas energéticas, un mayor gasto público del previsto y una menor recaudación, asociada a distintas medidas en el impuesto sobre sociedades. En consecuencia, “la estimación actual del déficit de 2026 supera en 0,5 pp [puntos porcentuales] a la realizada en el ejercicio de proyecciones de diciembre de 2025, en línea con el coste estimado de las medidas adoptadas para hacer frente a la crisis energética”.
En conjunto, se espera que el déficit público alcance el 2,6% y el 2,2% del PIB en 2026 y 2027, respectivamente, tasas en ambos casos superiores a los objetivos del Gobierno, aunque por debajo del límite que exige Bruselas. Esto supone una revisión al alza de dos décimas para este año y una rebaja de una décima para 2027 respecto a las proyecciones de junio, como consecuencia de la retirada paulatina de las medidas anticrisis.
Por otra parte, la ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%. La disminución se debe, en cualquier caso, a que el PIB nominal crece a un ritmo mayor que el crecimiento absoluto de la deuda. Ya en julio, la ratio cayó por debajo del 100% del PIB por primera vez desde la pandemia.