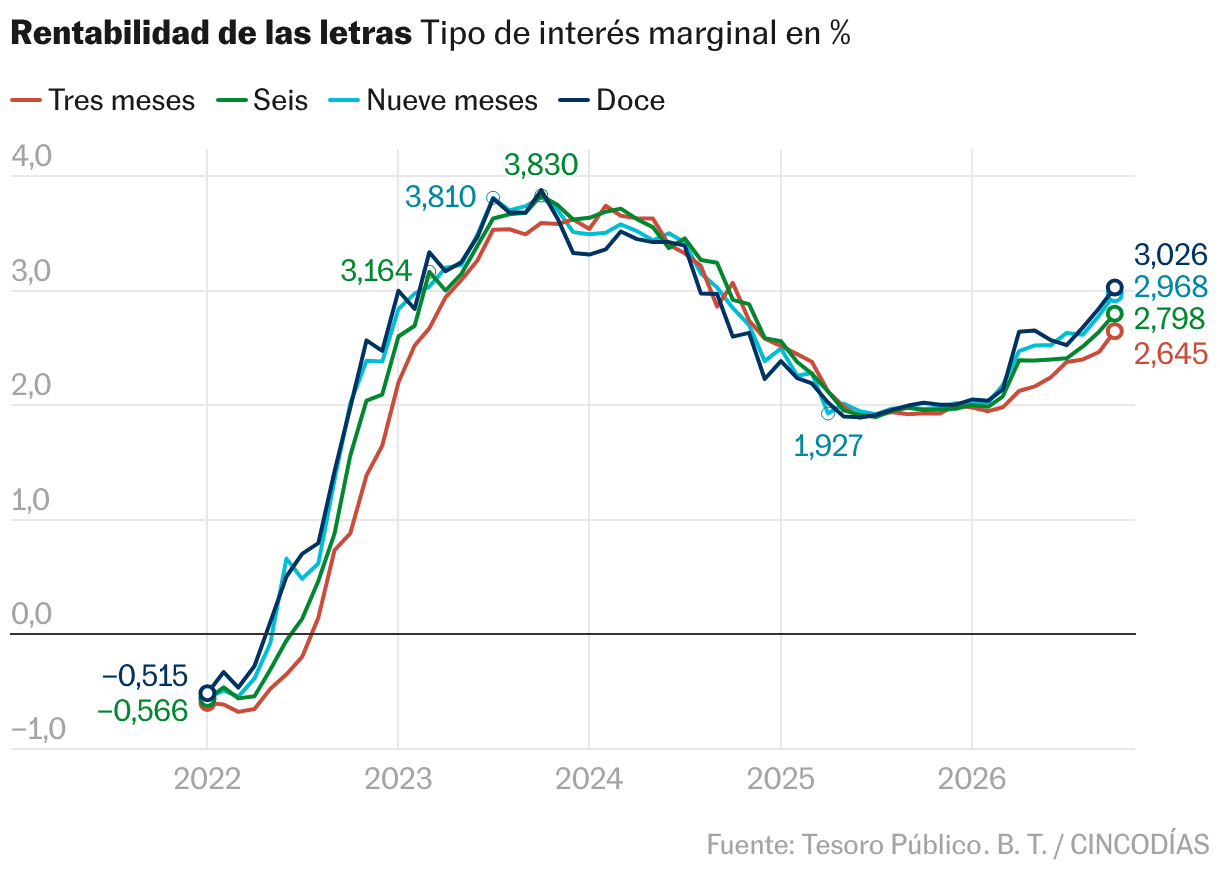
El Tesoro paga los tipos más altos en dos años por las letras a tres y nueve meses
El mercado de deuda vuelve a situarse en el centro de atención. El alza de la inflación, las perspectivas de tipos de interés más altos y el deterioro de las cuentas públicas se han traducido en un repunte de los rendimientos de los bonos hasta máximos de dos décadas y en un aumento de las primas de riesgo. Pese a la tensión en los mercados de deuda, el Tesoro sigue cubriendo sus necesidades de financiación con normalidad. Una semana después del adelanto electoral y apenas unas horas después de que el FMI mejorara su previsión de crecimiento para España, el organismo que dirige Paula Conthe ha captado 2.133,9 millones de euros en letras a tres y nueve meses a los tipos más altos en dos años. Como ya ocurrió la semana pasada, los inversores han exigido una rentabilidad más elevada, en línea con el repunte de los costes de financiación que sacude a los mercados de deuda a escala global.
Sin embargo, la inestabilidad que domina los mercados de renta fija, con Francia como principal foco de preocupación en Europa, no ha erosionado el interés por la deuda española. Aunque los inversores reclaman una mayor remuneración para prestar dinero, el dinamismo de la economía y la confianza en la evolución de las cuentas públicas siguen respaldando las emisiones del Tesoro. Las peticiones de compra han alcanzado los 4.729,18 millones de euros, más del doble del importe adjudicado, una señal de que la demanda continúa siendo sólida pese al endurecimiento de las condiciones financieras.
El grueso de la colocación, 1.382,22 millones de euros, se concentró en las letras a nueve meses. Su rentabilidad marginal escaló al 2,968%, frente al 2,783% de la subasta anterior, hasta situarse en su nivel más alto desde septiembre de 2024. Los 751,69 millones restantes correspondieron a las letras a tres meses, cuyo interés aumentó del 2,464% al 2,645%, máximos desde noviembre de 2024.
La reaparición de las tensiones inflacionistas ha reforzado las expectativas de tipos de interés altos durante más tiempo. El resultado es un nuevo repunte de las rentabilidades de la deuda, especialmente en los plazos más cortos, que suelen ser los más sensibles a los cambios en la política monetaria. A medida que los rendimientos han ido aumentando, los pequeños ahorradores han regresado a las letras del Tesoro, atraídos por la seguridad del activo y por unas remuneraciones que vuelven a ofrecer cifras poco habituales en los últimos años. Sin embargo, estas rentabilidades siguen lejos de compensar el avance de los precios: mientras la inflación alcanzó el 4,9% en septiembre, las letras apenas ofrecen poco más de la mitad de esa tasa.
Pese al renovado atractivo de las letras, el interés de los pequeños ahorradores en la subasta de este martes fue más moderado que el observado la semana pasada en la emisión de letras a seis y 12 meses, unos plazos tradicionalmente más populares entre los inversores particulares. Las peticiones no competitivas, que corresponden en su mayoría a la demanda de los ahorradores, han alcanzado los 347,57 millones de euros. Aun así, el atractivo de estos títulos sigue siendo elevado: las tenencias de letras por parte de las familias alcanzaban los 22.081 millones de euros al cierre de julio.
Después de años en los que los tipos de interés cercanos a cero mantuvieron bajo control los costes de financiación, el regreso de la inflación ha alterado el equilibrio. Las mayores rentabilidades exigidas por los inversores han devuelto atractivo a la deuda pública, pero también han convertido la sostenibilidad de las cuentas públicas en una preocupación creciente. Francia ejemplifica mejor que nadie este cambio de ánimo del mercado. La ampliación de su prima de riesgo hasta el entorno de los 140 puntos básicos, máximos desde la crisis del euro, refleja hasta qué punto los inversores vuelven a penalizar a los países con unas finanzas públicas más vulnerables. El foco está ahora puesto en la tramitación parlamentaria de los presupuestos de 2027, que arranca este martes. Los analistas anticipan un proceso especialmente complejo y ven difícil que el Gobierno reúna los apoyos necesarios para sacar adelante las cuentas. Con las elecciones presidenciales a la vuelta de la esquina, los partidos serán reacios a modular su tono. Si no se aplican recortes del gasto y medidas para moderar el déficit, es de esperar que la prima de riesgo se mantenga en niveles elevados.
El consenso de mercado no contempla por ahora un contagio similar al que se produjo durante la crisis de deuda soberana de la zona euro. Aun así, la presión sobre la deuda francesa no ha pasado completamente desapercibida para el resto de mercados europeos. España e Italia han visto repuntar sus primas de riesgo hasta el entorno de los 62 y 107 puntos básicos, respectivamente, aunque el movimiento sigue siendo muy inferior al registrado durante la pasada década. Pese a la mayor capacidad de los mercados para absorber episodios de incertidumbre política y geopolítica, organismos como el FMI siguen vigilando de cerca la evolución de los diferenciales soberanos y han señalado el repunte de las primas de riesgo como uno de los principales focos de vulnerabilidad para la estabilidad financiera.