El euríbor se dispara en septiembre hasta un 3,24% y marca su nivel más alto desde 2024
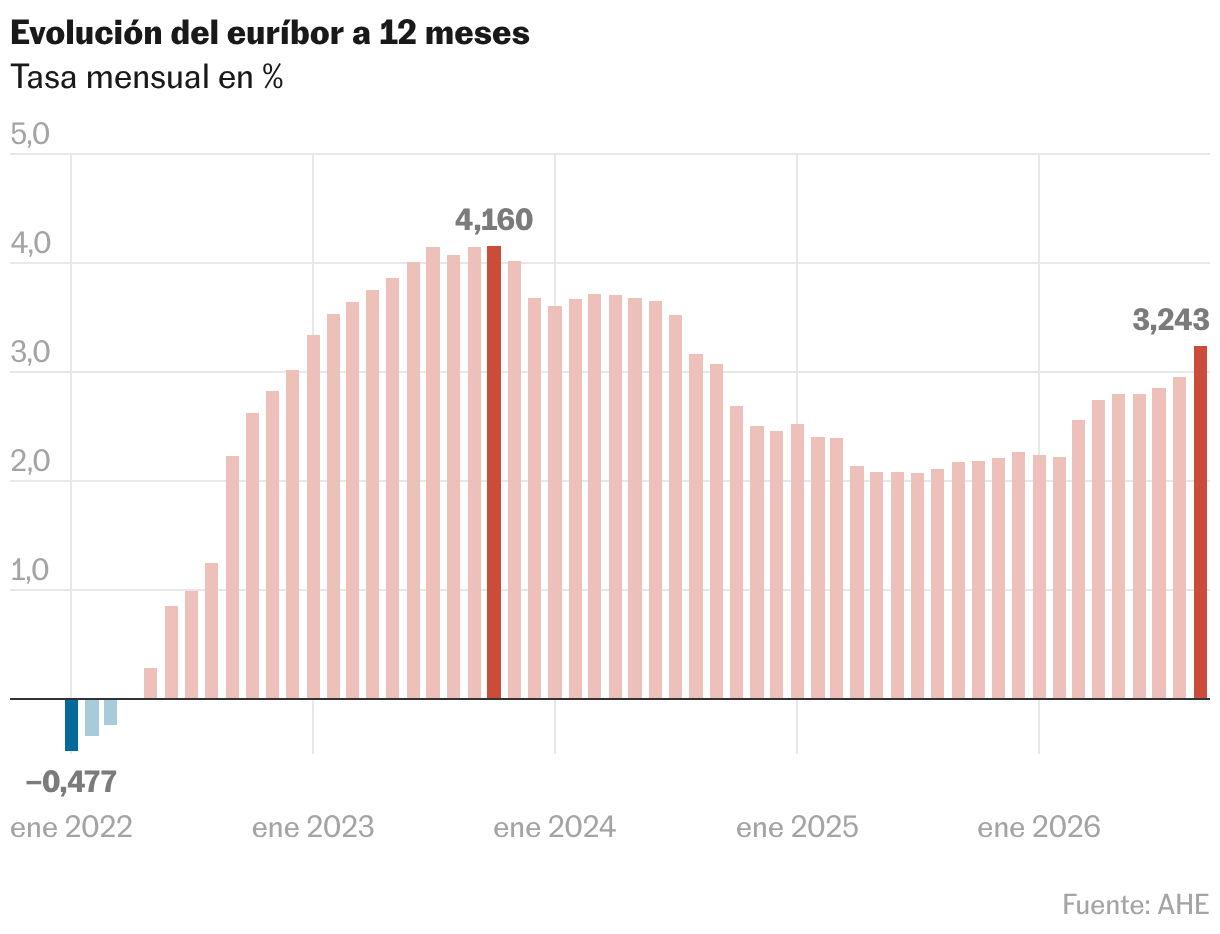
El euríbor no da tregua. El índice al que están referenciadas la mayoría de las hipotecas variables en España ha cerrado septiembre en el 3,24%, por encima del 2,95% registrado en agosto. Es el nivel más elevado desde julio de 2024, cuando la tasa de referencia se situó en el 3,526%. El indicador encadena así su cuarto mes consecutivo de subidas y se consolida por encima de la barrera del 3%.
Esta escalada supone una pésima noticia para los hogares que tengan una hipoteca variable y que afronten una actualización del tipo de interés próximamente, teniendo en cuenta que este tipo de préstamos se actualiza normalmente cada seis meses o cada año. En septiembre de 2025 el índice se situaba en un 2,17%, 1,07 puntos por debajo del nivel actual. Se trata así de la mayor subida interanual desde noviembre de 2023.
Si la comparativa se realiza a seis meses, el indicador marcaba en marzo un 2,56% de media, 0,56 puntos menos. Para una hipoteca media de 150.000 euros a 25 años y con un diferencial de un punto sobre el euríbor, una revisión anual supondrá pagar unos 85 euros más al mes, 1.020 al año. Para quienes actualicen el tipo de interés cada seis meses, el incremento mensual será de unos 58 euros. Hay que tener en cuenta que las cifras son orientativas, ya que dependen del capital pendiente de amortizar, del diferencial contratado y del plazo pendiente. Para hipotecas con más plazo o más capital la subida de la letra será más abultada.
En cualquier caso, la subida de septiembre confirma la tendencia al alza que el euríbor lleva reflejando desde que comenzó la guerra de Irán el 28 de febrero. El indicador llegó a caer al 2,221% en febrero, pero después escaló al 2,565% en marzo ante la subida de los precios del petróleo como consecuencia del cierre del estrecho de Ormuz, y desde entonces no ha dado tregua. La subida de este mes de septiembre ha sido la segunda mayor desde que empezó el conflicto, por la perspectiva de una inflación elevada durante un periodo de tiempo prolongado, que obligará a encarecer aún más el precio del dinero. Un factor al que aludió la presidenta del BCE, Christine Lagarde, tras la reunión de septiembre, cuando el BCE subió sus tipos en septiembre en 25 puntos básicos, y que han confirmado los datos. La inflación en España roza el 5% según el último dato publicado por el INE, una subida que ha sorprendido al alza.
Así, la subida del euríbor no coge a nadie, ya que responde a una tendencia alcista que se mantiene en el tiempo. Para protegerse de posibles revisiones al alza de esta tasa, cada vez más personas optan por firmar sus hipotecas a tipo fijo. El 62,3% de las hipotecas sobre viviendas constituidas en julio lo hicieron a tipo fijo, frente al 37,7% de las de tipo variable, según datos del INE.
De cara a los próximos meses, Joan Balasch, responsable de hipotecas de la compañía de servicios inmobiliarios Housfy, espera que el euríbor se estabilice en torno a los niveles actuales y deje de subir en el resto del año, incluso si el BCE decidiera un nuevo aumento de los tipos de interés antes de que acabe 2026. “En el mercado interbancario ya se había descontado el alza del euríbor a los niveles actuales. Y si la inflación cede en los próximos meses, es posible que el euríbor vuelva a niveles del 2,5% o 2,7% a finales de 2027”, comenta el analista.
Pedro Ruiz, portavoz de finanzas personales del comparador Kelisto, se muestra más pesimista en sus previsiones: “El escenario para el euríbor ha vuelto a deteriorarse respecto al que manejábamos hace solo un mes. En agosto todavía contemplábamos que una normalización progresiva de la situación energética pudiera llevar al índice a terminar 2026 entre el 2,8% y el 3%. Hoy esa posibilidad parece bastante menos probable”. Ruiz plantea ahora dos escenarios. Si el precio de la energía se modera y el BCE no necesita volver a subir tipos, apunta a niveles en el entorno del 3,1% o 3,3%. Sin embargo, si la inflación continúa sorprendiendo al alza y el BCE se ve obligado a realizar un nuevo ajuste al alza, el índice cerraría 2026 en niveles incluso superiores al actual, según el portavoz del comparador online.