El lujo vive su peor momento en Bolsa en años, aunque los analistas no pierden la fe en el sector
El Pont Neuf es el puente más antiguo de París y, desde su construcción a comienzos del siglo XVII, ha sido también un escenario del poder francés. En 1660, Luis XIV presentó allí a los parisinos a su nueva esposa, María Teresa de Austria, un matrimonio para sellar la reconciliación entre Francia y España, dos de las grandes potencias europeas del momento. Casi cuatro siglos después, ya bajo la República, el Pont Neuf volvió a escenificar el poder francés. Fue en junio de 2023 de la mano de la persona más rica del mundo por aquel entonces, Bernard Arnault, al cerrar el puente al tráfico y convertirlo en una pasarela reservada a unos 1.700 invitados para un desfile de LVMH, uno de los más fastuosos de la historia del sector del lujo y el primero de la línea concebida por el cantante Pharrell Williams.
Pero el imperio personal de Arnault se tambalea. Su conglomerado de moda, dueño de Louis Vuitton, ha perdido más de la mitad de su valor de mercado desde los máximos históricos alcanzados en 2023 y ha quedado fuera de las diez mayores empresas europeas por primera vez desde 2017, al caer hasta el filo de los 200.000 millones de euros de capitalización. Arnault, a su vez, todavía es la persona más rica del Viejo Continente, con un patrimonio familiar de unos 125.000 millones, pero acaba de salir de la lista de los 10 más ricos del mundo, al ser superado en su mayoría por magnates de las tecnológicas estadounidenses. Elon Musk, que disputaba el liderazgo con el patrón de Louis Vuitton de tú a tú en la época del icónico desfile, se ha consolidado a la cabeza con una fortuna de unos 767.000 millones, más de seis veces superior a la del magnate de la moda.
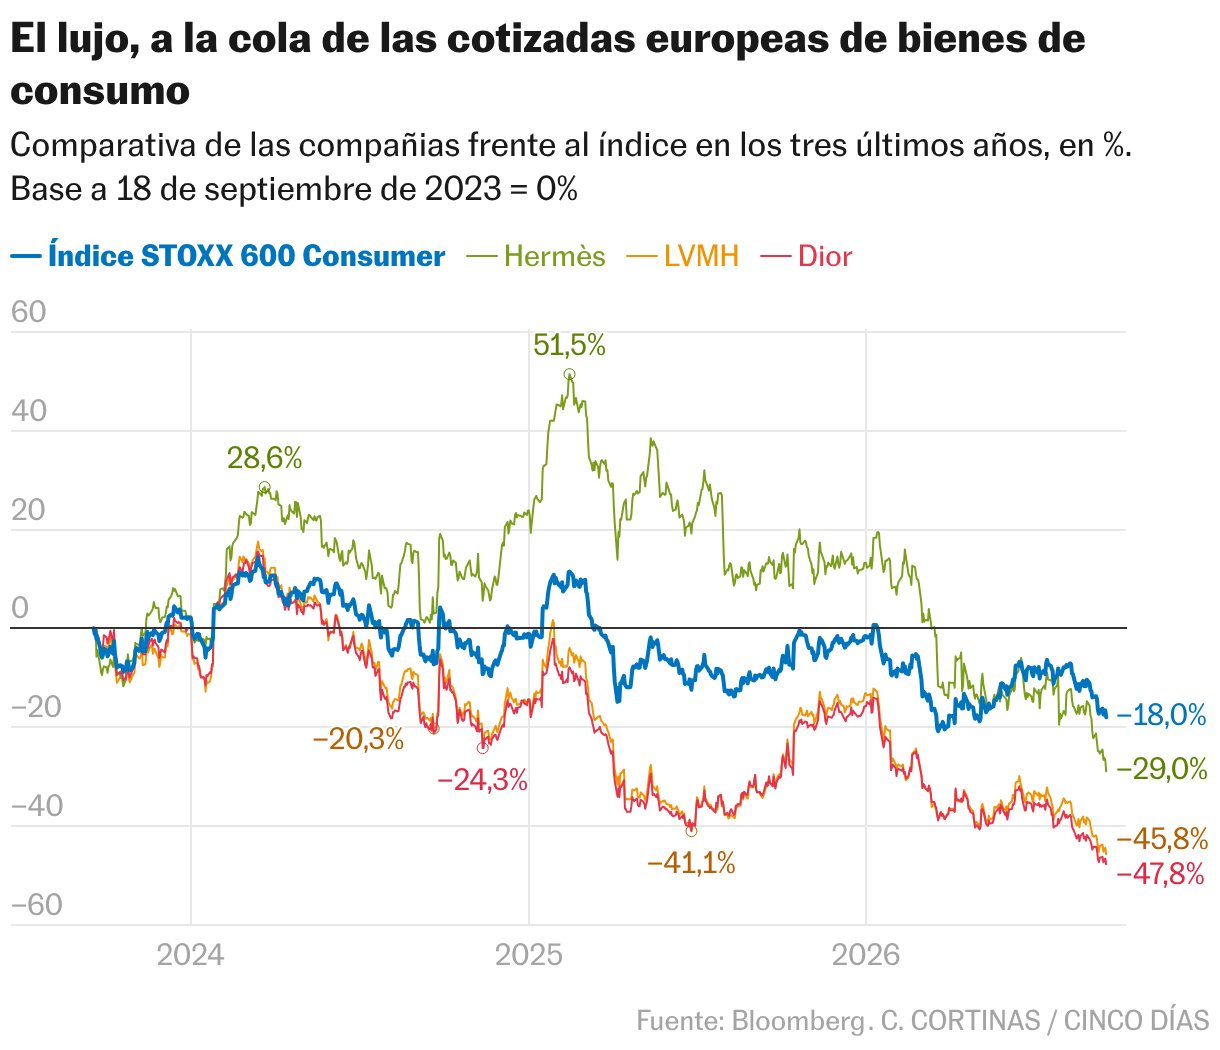
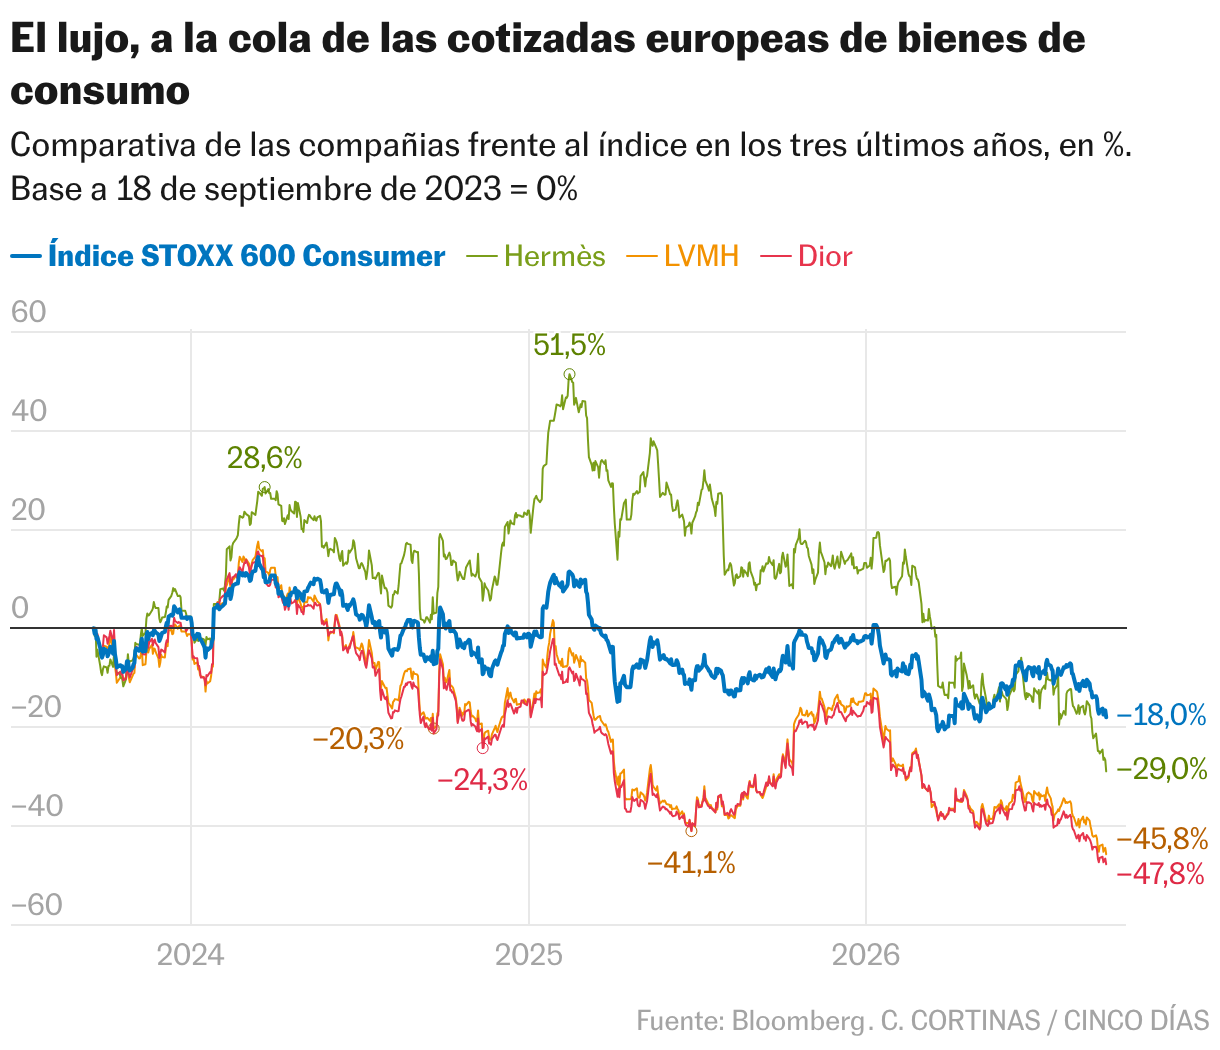
El imperio de Arnault ha decaído junto con la industria del lujo, golpeada por años de crisis de las clases medias en las economías desarrolladas y por la menor demanda en China, lastrada por el pinchazo de su mercado inmobiliario. Los chinos concentran una cuarta parte de la demanda mundial del sector del lujo. Así, las ventas del sector se ralentizan desde 2024, según un informe del banco suizo Lombard Odier. La situación ha empeorado en 2026 por el impacto de la guerra en Irán sobre los precios y el comercio mundial. El índice sectorial de bienes de consumo en Europa cae en Bolsa un 16% en el año, arrastrado por el lujo. El conglomerado dueño de Louis Vuitton se desploma un 37%, sólo menos castigada que Dior —otra compañía controlada por Arnault—, con pérdidas del 37,5%. Hermès completa el furgón de cola, con una caída del 36,5%.
“La mayoría de las empresas (de la industria del lujo) describen la actividad como resistente, pero advierten de la escasa visibilidad y de una incertidumbre macroeconómica persistente, especialmente en torno a la confianza de los consumidores, los flujos turísticos y la situación geopolítica”, señalan los analistas de Bank of America en un informe de finales de agosto. En el año, las ventas siguen mostrando debilidad. LVMH apenas aumentó sus ingresos en el primer semestre de 2026 respecto al año anterior, mientras que los ingresos de Hermès avanzaron tan solo un 2%. El sector en conjunto subió sus ventas algo menos del 5%, según un análisis de Barclays sobre más de una decena de marcas europeas. Un crecimiento apenas en línea con las previsiones de los estrategas.
Desde el servicio de Inteligencia de Bloomberg, precisan en especial el impacto de la guerra en Oriente Próximo sobre el turismo internacional, una fuente importante para el sector del lujo: “La región es un importante centro de tránsito internacional, concentra el 14% del tráfico mundial de pasajeros en conexión y el 5% de las llegadas internacionales. Por eso, cualquier alteración puede afectar a la demanda del lujo en todo el mundo, tanto en las tiendas de aeropuertos como en los destinos turísticos de compras”.
Pese a tanta oscuridad sobre una industria concebida en la Ciudad de las Luces, los analistas de mercado siguen confiados y apuestan por una recuperación tanto de LVMH como del lujo en general. Casi dos de cada tres expertos recomiendan la compra de acciones del conglomerado de Arnault, según el consenso recopilado por Bloomberg, mientras el resto sugiere mantenerlas y sin que haya consejos de venta. El consenso espera un repunte del título del 37% en los próximos 12 meses, hasta cerca de los 560 euros. Los estrategas prevén la misma subida para Hermès, cuya acción así rozaría los 1.400 euros al final del período, el precio objetivo medio del consenso de analistas.
“El diagnóstico de fondo es que la crisis del sector es cíclica”, sentencia Magdalena Bassi, gestora de carteras de la banca privada de A&G. “Hoy estamos viendo la resaca de los excesos del consumo tras la pandemia, que habían sido impulsados por la liberación del ahorro y de la demanda contenida, algo insostenible”, añade. Como recuerda en un informe la analista de renta variable Gosia Eggimann, del banco suizo Lombard Odier, el lujo ha cuadruplicado su valor en Bolsa en las últimas dos décadas.
Algunos nichos del lujo han resistido a las crisis, como ha sido el caso de las joyerías. Richemont, dueña de los relojes Cartier, ha aumentado sus ventas por encima del 15% en el primer semestre, un aliento para los inversores que permite a la compañía mantenerse este año casi plana en Bolsa frente al desplome de sus compañeros de industria. “El gasto de los consumidores de alto poder adquisitivo se mantuvo resistente, favoreciendo a las marcas más orientadas al lujo de gama alta”, explican los estrategas de Deutsche Bank en un informe de agosto en el que apunta a Richemont como una de sus apuestas favoritas. El consenso de los analistas de mercado recopilado por Bloomberg apunta a una revalorización del título de la dueña de Cartier del 25% en los próximos 12 meses.
Es precisamente el sector de la joyería el que algunos estrategas ven como la clave para la remontada de LVMH, de la mano de la joya del conglomerado, la icónica tienda Tiffany. “En el segundo trimestre de 2026, la división de moda y marroquinería aportó 0,5 puntos porcentuales al crecimiento de los ingresos, frente a los 1,5 puntos aportados por relojería y joyería. Esperamos que esta última compense cada vez más el crecimiento más lento, aunque en proceso de mejoría, de moda y marroquinería”, afirman los analistas de Barclays. “Históricamente, el margen de beneficio de relojería y joyería de LVMH ha sido inferior al de otras compañías especializadas. No creemos que esa diferencia vaya a desaparecer por completo, debido al tamaño, al posicionamiento de las marcas y a la mezcla de productos, pero sí esperamos que se reduzca”, añaden.
El sentido común siempre ha relacionado la alta gama con la realeza y la máxima riqueza, pero, en los negocios, no todas las compañías pueden permitirse vender solo a los más ricos. Desde A&G, Bassi defiende que las grandes firmas del sector deben ajustar los precios para enfocarse hace rentas altas más modestas y renovar sus diseños. Un buen ejemplo, según ella, es la firma británica Burberry, una de las favoritas de los estrategas porque viene de una caída más profunda y, por tanto, parte de un listón más bajo para recuperarse: su acción tiene un potencial de revalorización del 26%. “Burberry está entrando en unos niveles de valoración que deberían resultar cada vez más atractivos para los inversores a largo plazo, mientras se consolida la recuperación de las ventas y de los márgenes”, añaden los analistas de Deutsche Bank.
Al lujo en su conjunto parece faltarle un milagro. Mientras las empresas reaccionan como pueden, la pérdida de poder adquisitivo de la clase media, especialmente en China, y la guerra en Oriente Próximo —dos obstáculos ajenos al control del sector— siguen sin perspectivas claras de mejora: “Faltan catalizadores que permitan aliviar estos factores adversos”, lamentan desde Deutsche Bank. O, como afirmó Arnault en enero pasado en la presentación de las perspectivas de la empresa para el año, “el deseo de productos de alta calidad va de la mano del aumento del nivel de vida en el mundo”.
La verdadera prueba para el lujo en 2026 llega justo ahora. Como prevén desde Bank of America, el mes de septiembre es fundamental para el sector, porque concentra una parte importante de las ventas de cara al otoño en el hemisferio norte. “Septiembre es el mes más importante del trimestre”, estiman los analistas del banco estadounidense. No obstante, mantienen cierto pesimismo: “Hemos rebajado ligeramente nuestras estimaciones porque creemos que la recuperación gradual de la demanda no será lineal”. El rey sigue desnudo.