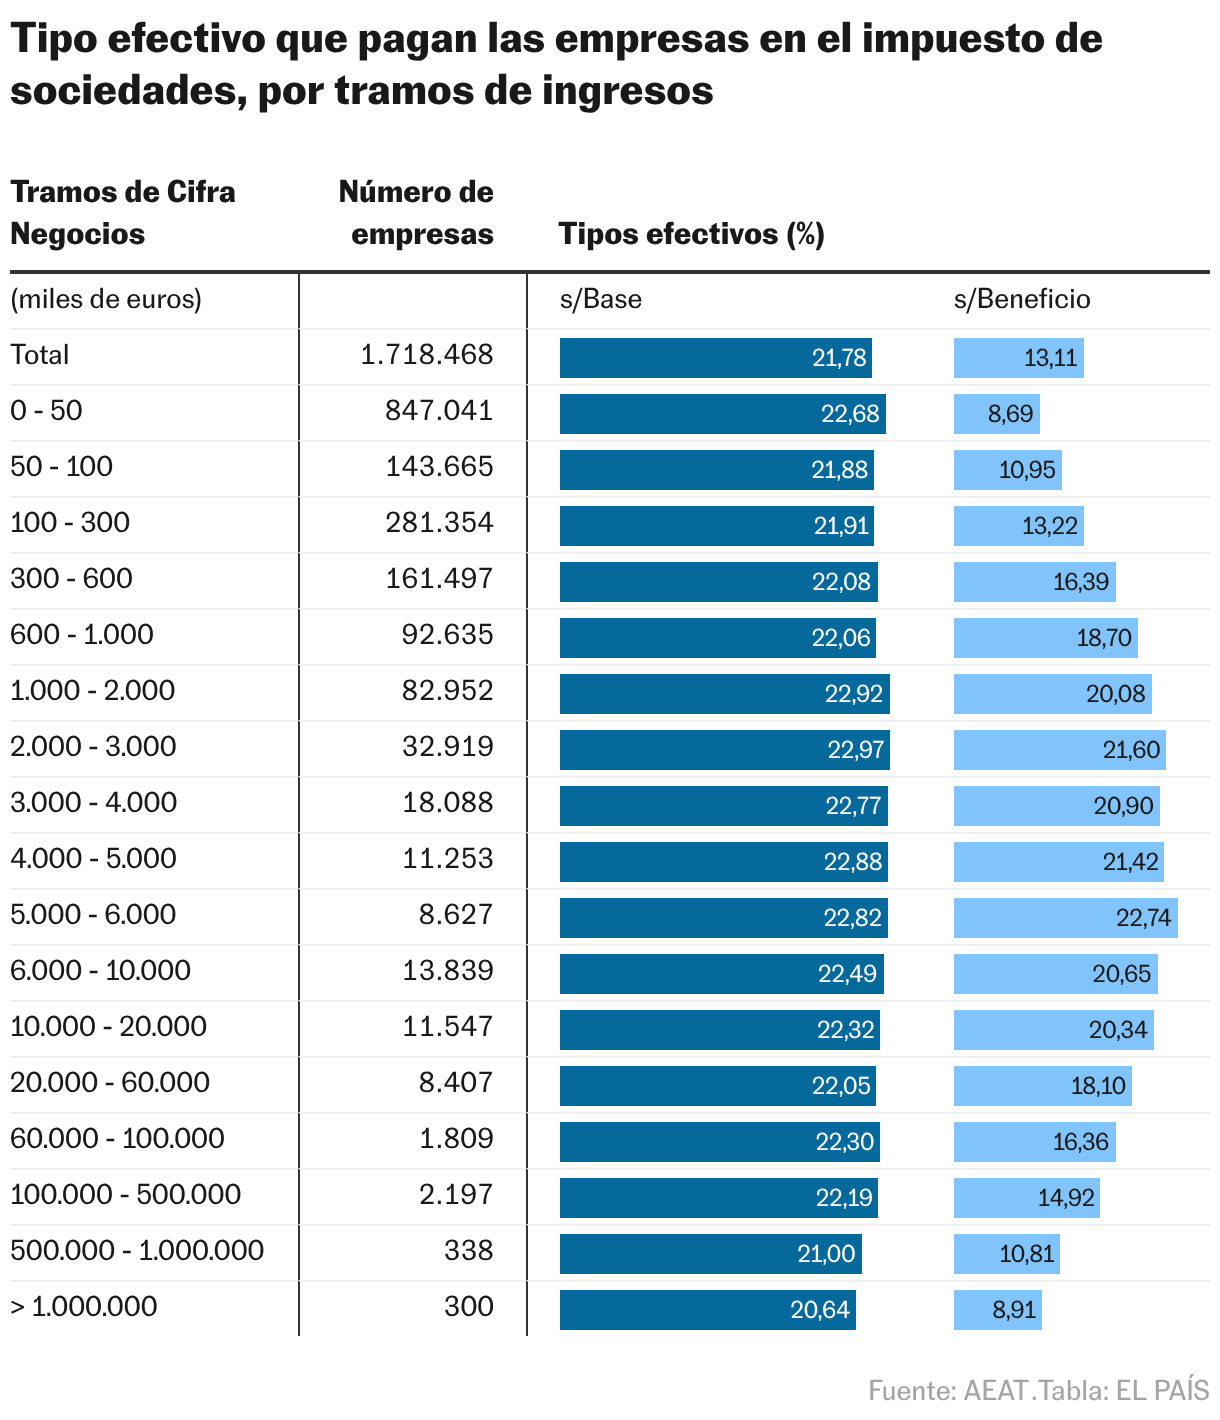
Las grandes empresas de España tributan solo un 8,9% de sus beneficios
Las grandes empresas españolas, aquellas con una cifra de negocios superior a los 1.000 millones de euros al año, tributaron en 2024 a un tipo efectivo del 20,6% sobre su base imponible, que es la magnitud del impuesto de sociedades sobre la que se calcula el pago. Sin embargo, cuando las cuentas se realizan sobre sus beneficios contables, el porcentaje de gravamen cae notablemente, hasta el 8,9%. La diferencia refleja la distancia entre las ganancias que las compañías registran en sus balances y la cantidad sobre la que finalmente se calcula el impuesto.
Así lo reflejan las Cuentas anuales consolidadas del impuesto sobre sociedades, unas estadísticas publicadas este jueves por la Agencia Tributaria que permiten analizar el gravamen que soportan las empresas y los grupos en función de su tamaño, su sector de actividad y sus resultados. La radiografía, por ejemplo, muestra que las compañías con mayor músculo financiero tienen más capacidad para reducir el impuesto que soportan sobre sus ganancias. Los números también ponen de relieve que el sector financiero es el que anota los tipos impositivos más reducidos.
En el tramo de facturación más alta de España ―más de 1.000 millones de euros por compañía― figuran 300 firmas que operan en un sinfín de actividades, desde banca a energía, pasando por la industria, la construcción o los servicios. En total, esas entidades registraron conjuntamente una cifra de negocios superior al billón de euros y un beneficio de 132.200 millones. Sin embargo, lograron reducir su base imponible hasta los 57.000 millones y pagaron una cuota líquida positiva de 11.780 millones, lo que arroja tipos efectivos muy distintos según el método de cálculo.
La diferencia entre los gravámenes se explica porque el beneficio contable no coincide necesariamente con la base imponible, que es la cantidad sobre la que se calcula el impuesto. Se llega a ella tras aplicar a los beneficios ordinarios una serie de ajustes como la exención por doble imposición de dividendos (diseñada para evitar que el mismo concepto tribute dos veces en países distintos) o la compensación por pérdidas con créditos fiscales de años anteriores (que permite rebajar el impuesto si una empresa ha registrado números rojos en ejercicios previos). A eso se suman otra serie de deducciones y amortizaciones. Gracias a estos mecanismos, que son legales y están recogidos en la Ley del impuesto sobre sociedades, el importe sujeto a tributación siempre es inferior al beneficio, lo que rebaja sustancialmente la cuota efectiva a pagar.
Pese a ello, el tipo efectivo sobre los beneficios de las grandes empresas aumentó casi dos puntos respecto a 2023, cuando se situó en el 6,9%. Parte de la subida se explica por los límites a la compensación de bases imponibles negativas que Hacienda estableció para las empresas con una cifra de negocios superior a los 20 millones de euros. Estas restricciones reducen la cantidad de pérdidas de ejercicios anteriores que las compañías pueden utilizar para rebajar su base imponible y, por tanto, elevan el impuesto que deben pagar en el ejercicio.
Las estadísticas de la Agencia Tributaria permiten observar cómo cambia esta brecha según el volumen de facturación. Aunque la diferencia entre el tipo efectivo sobre la base imponible y el calculado sobre los beneficios no evoluciona de manera uniforme, suele ampliarse en los tramos de mayor cifra de negocios. En las empresas que facturan entre 500 y 1.000 millones de euros, el tipo efectivo sobre la base imponible fue del 21%, frente al 10,8% sobre los beneficios. Entre las que ingresan de 100 a 500 millones, los porcentajes fueron del 22,2% y el 14,9%, respectivamente.
En total, en el año 2024, más de 1,7 millones de empresas registraron una cifra de negocios conjunta superior a los tres billones de euros, un beneficio de 330.290 millones y una base imponible positiva de casi 199.000 millones. Al pagar una cuota en el impuesto de sociedades de 43.300 millones, el tipo efectivo sobre la base se situó en el 21,8%, mientras que sobre el beneficio cayó al 13,1%. En todos los casos, el gravamen sobre la base imponible se situó por debajo del 25%, el tipo nominal y legal del impuesto sobre sociedades en España.
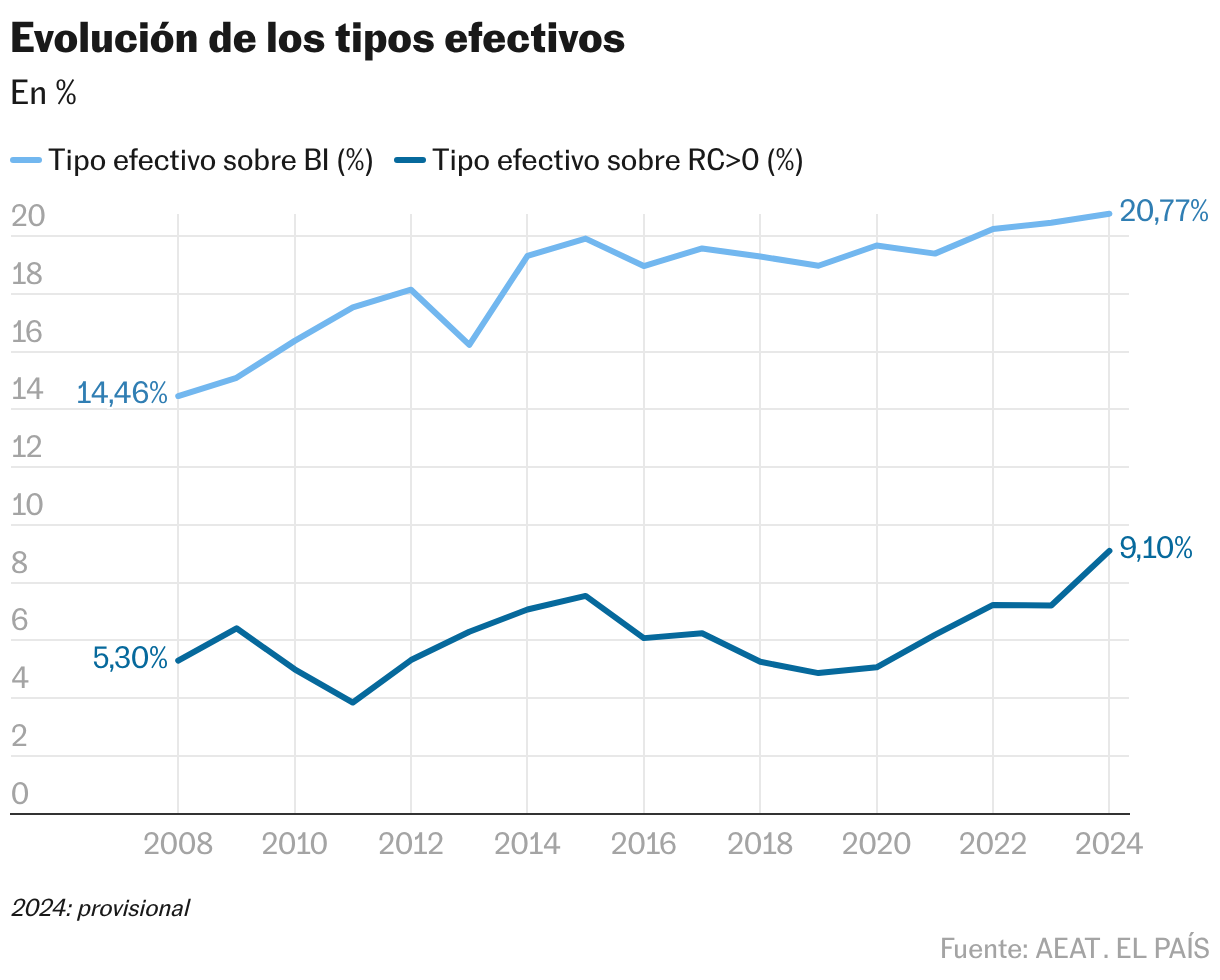
Los datos de 2024, los últimos disponibles, no constituyen una excepción en la serie histórica de la Agencia Tributaria. Esta —que se limita a los grupos consolidados con resultado contable positivo— muestra que la diferencia entre el tipo efectivo sobre la base imponible y el calculado sobre el resultado contable se mantiene elevada desde que comenzaron a recopilarse los datos. La distancia entre ambos indicadores es, por tanto, una característica persistente de la estadística, aunque su magnitud varía de un ejercicio a otro.
Por sectores
La estadística también permite desagregar a las empresas y grupos corporativos analizados por tramos de cifra de negocio y por tipo de actividad. La radiografía refleja que, de las 300 compañías con una facturación superior a los 1.000 millones que hay en España, un total de 75 operaban en el sector financiero y de servicios. Este grupo registró un beneficio conjunto de 56.000 millones de euros en 2024, pero una base imponible de apenas 19.500 millones. Por eso, mientras que anotó un tipo efectivo sobre la base del 19,8%, el gravamen sobre el beneficio se situó en el 6,9%. Muchas de las grandes entidades financieras españolas, que estos días presentan resultados, esgrimen que ya tributan por buena parte de sus ganancias en los países en los que están presentes.
En el conjunto del sector financiero y de servicios, que engloba a las grandes empresas y también a aquellas con una cifra de negocios reducida, el tipo impositivo sobre la base se quedó, de media, en el 21,4%, mientras que se redujo al 8,3% cuando el cálculo se realiza sobre el beneficio.
En las actividades industriales, energéticas y de agricultura, que en la estadística se sitúan dentro de la misma rúbrica, los tipos efectivos sobre la base imponible y los beneficios se fijaron en el 21,5% y el 13,2%, respectivamente. Dentro de esta actividad, los 86 grupos con unos ingresos por encima de los 1.000 millones anotaron un gravamen sobre las ganancias del 8,3%.
En la construcción, el tipo general sobre la base imponible se fijó en el 21,6%, pero en el 15,4% sobre el beneficio. Las 17 grandes empresas del ramo lograron rebajar este último hasta el 6,5%. Las compañías de distribución y comunicaciones, que se agrupan conjuntamente en la base de datos, anotaron un gravamen sobre las ganancias del 18%, pero aquellas con mayor músculo financiero lo disminuyeron en casi cuatro puntos.
La estadística también muestra el vaivén de tipos efectivos en función del número de trabajadores de las empresas. Las pequeñas, por ejemplo, tributaron sobre su beneficio a un gravamen del 18,8%, mientras que las más grandes, aquellas con más de 5.000 empleados, lo hicieron al 7%.