Las letras del Tesoro afianzan su rentabilidad en máximos de dos años y por encima del 3%
La deuda se toma un respiro, pero sigue lejos de recuperar la calma. La decisión de mantener sin cambios los tipos de interés ha aliviado parte de la tensión que pesaba sobre el mercado, aunque no lo suficiente como para devolver las rentabilidades a la senda descendente. La última subasta de letras del Tesoro vuelve a ponerlo de manifiesto. El organismo que dirige Paula Conthe ha inaugurado noviembre con la colocación de 6.423,5 millones de euros en títulos a seis y 12 meses, en una operación marcada, una vez más, por la sombra de la inflación, la incertidumbre geopolítica y la expectativa de que los bancos centrales mantengan durante más tiempo una política monetaria restrictiva. El resultado es una deuda que sigue ofreciendo intereses más altos. En el caso de las letras a un año, cuya rentabilidad superó el 3% en la subasta anterior, el interés vuelve a situarse en máximos desde julio de 2024.
A la falta de visibilidad que acompaña a los mercados desde hace meses, con la energía y la inflación como principales focos de preocupación, se ha sumado en las últimas semanas un nuevo factor de incertidumbre: el ruido político. Sin embargo, el atractivo de la deuda española permanece intacto. El dinamismo de la economía y unas perspectivas de crecimiento que continúan situando a España entre las economías más sólidas de la zona euro siguen respaldando el interés de los inversores por el papel del Tesoro. La mejor prueba ha vuelto a llegar de la demanda: las peticiones de compra superaron los 11.071 millones de euros, muy por encima del importe finalmente adjudicado.
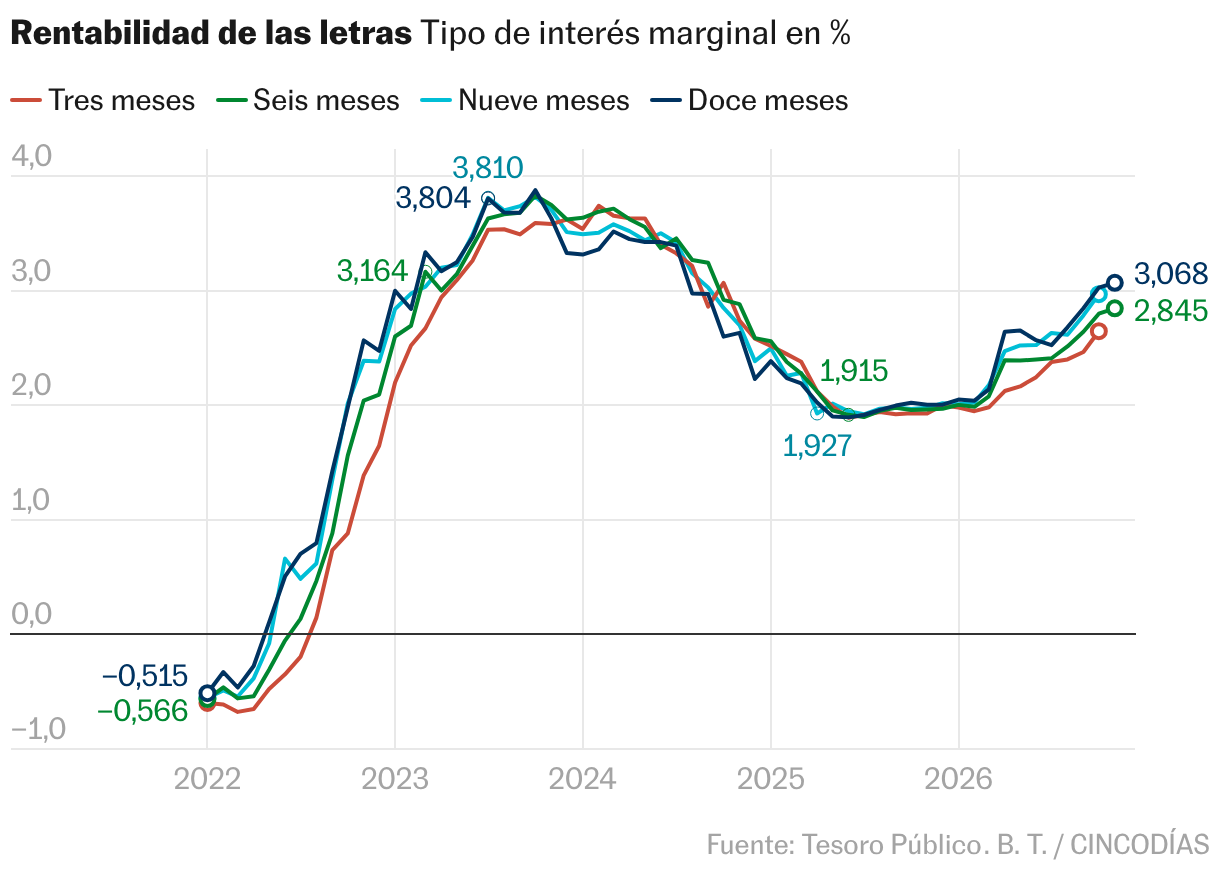
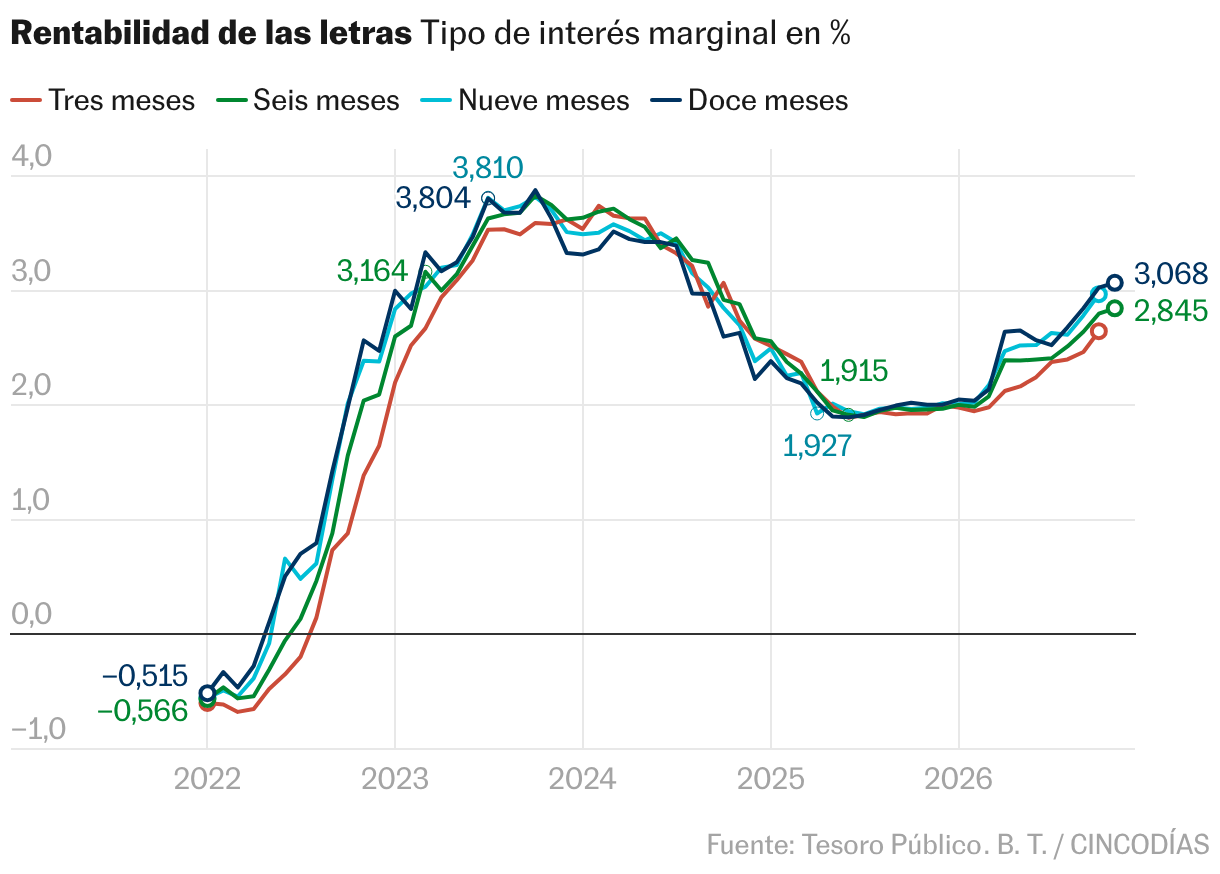
El grueso de la emisión, 4.044,79 millones, corresponde a las letras a 12 meses para las que los inversores han exigido una rentabilidad del 3,068%, superior al 3,026% de la puja anterior, y que se sitúa como el tipo más alto en más de dos años. Con la renta variable dando muestras de agotamiento y los focos de riesgo multiplicándose, los inversores siguen encontrando en la deuda a corto plazo un refugio atractivo. A ello se suma la reducida remuneración que continúan ofreciendo los depósitos bancarios, circunstancia que mantiene el interés de los pequeños ahorradores por las letras del Tesoro. Pero ni siquiera el avance de las rentabilidades permite todavía ganar la batalla a los precios: la inflación se mantuvo en octubre en el 4,9%, impulsada por el encarecimiento de la energía, por encima de la remuneración que ofrecen estos títulos. A pesar de ello, las peticiones no competitivas, que corresponden principalmente a los ahorradores, alcanzaron los 1.410.35 millones, máximos de junio.
Los 2.378,7 millones de euros restantes se adjudican en letras a seis meses, para las que el rendimiento marginal pasa del 2,798% al 2,845%, su nivel más alto desde octubre de 2024. El interés de los pequeños ahorradores tampoco afloja en este tramo: las peticiones no competitivas alcanzan los 1.287,95 millones de euros, la cifra más elevada desde marzo de 2025.
Con los inversores pendientes de Francia y de las dificultades para sacar adelante unos presupuestos capaces de reconducir el deterioro de las cuentas públicas, el adelanto electoral en España apenas ha alterado el ánimo del mercado. El repunte de la prima de riesgo registrado en las últimas semanas responde principalmente al contagio de la crisis francesa, pero, a diferencia de lo sucedido durante la crisis de deuda soberana, los inversores siguen distinguiendo entre ambos países. Mientras el diferencial entre la deuda francesa y la alemana ronda los 163 puntos básicos, cerca de los máximos de 175 registrados hace dos semanas, la prima de riesgo española se mantiene en el entorno de los 61 puntos. Una brecha que refleja que, por ahora, el mercado considera que el ruido político en España no supone una amenaza inmediata para la estabilidad de las cuentas públicas.
Sin embargo, esa confianza no es incondicional. El dinamismo de la economía española y un crecimiento superior al de sus socios europeos han permitido relegar a un segundo plano la incapacidad política para aprobar unos nuevos Presupuestos, que siguen prorrogados por tercer año consecutivo. Pero un resultado electoral que desemboque en una mayor fragmentación parlamentaria y prolongue el bloqueo institucional podría alterar esa percepción. Los inversores han mostrado hasta ahora una notable tolerancia con la situación política española, pero una nueva prórroga presupuestaria correría el riesgo de reabrir las dudas sobre la capacidad del país para abordar los desafíos fiscales y estructurales de los próximos años. El mercado mira hoy hacia otro lado, pero no lo hará indefinidamente.


